
New York · Guida in italiano
Comprare casa
a New York.
Una guida all’acquisto in italiano: dal primo budget alla consegna delle chiavi, con le domande da fare prima di scegliere un appartamento.
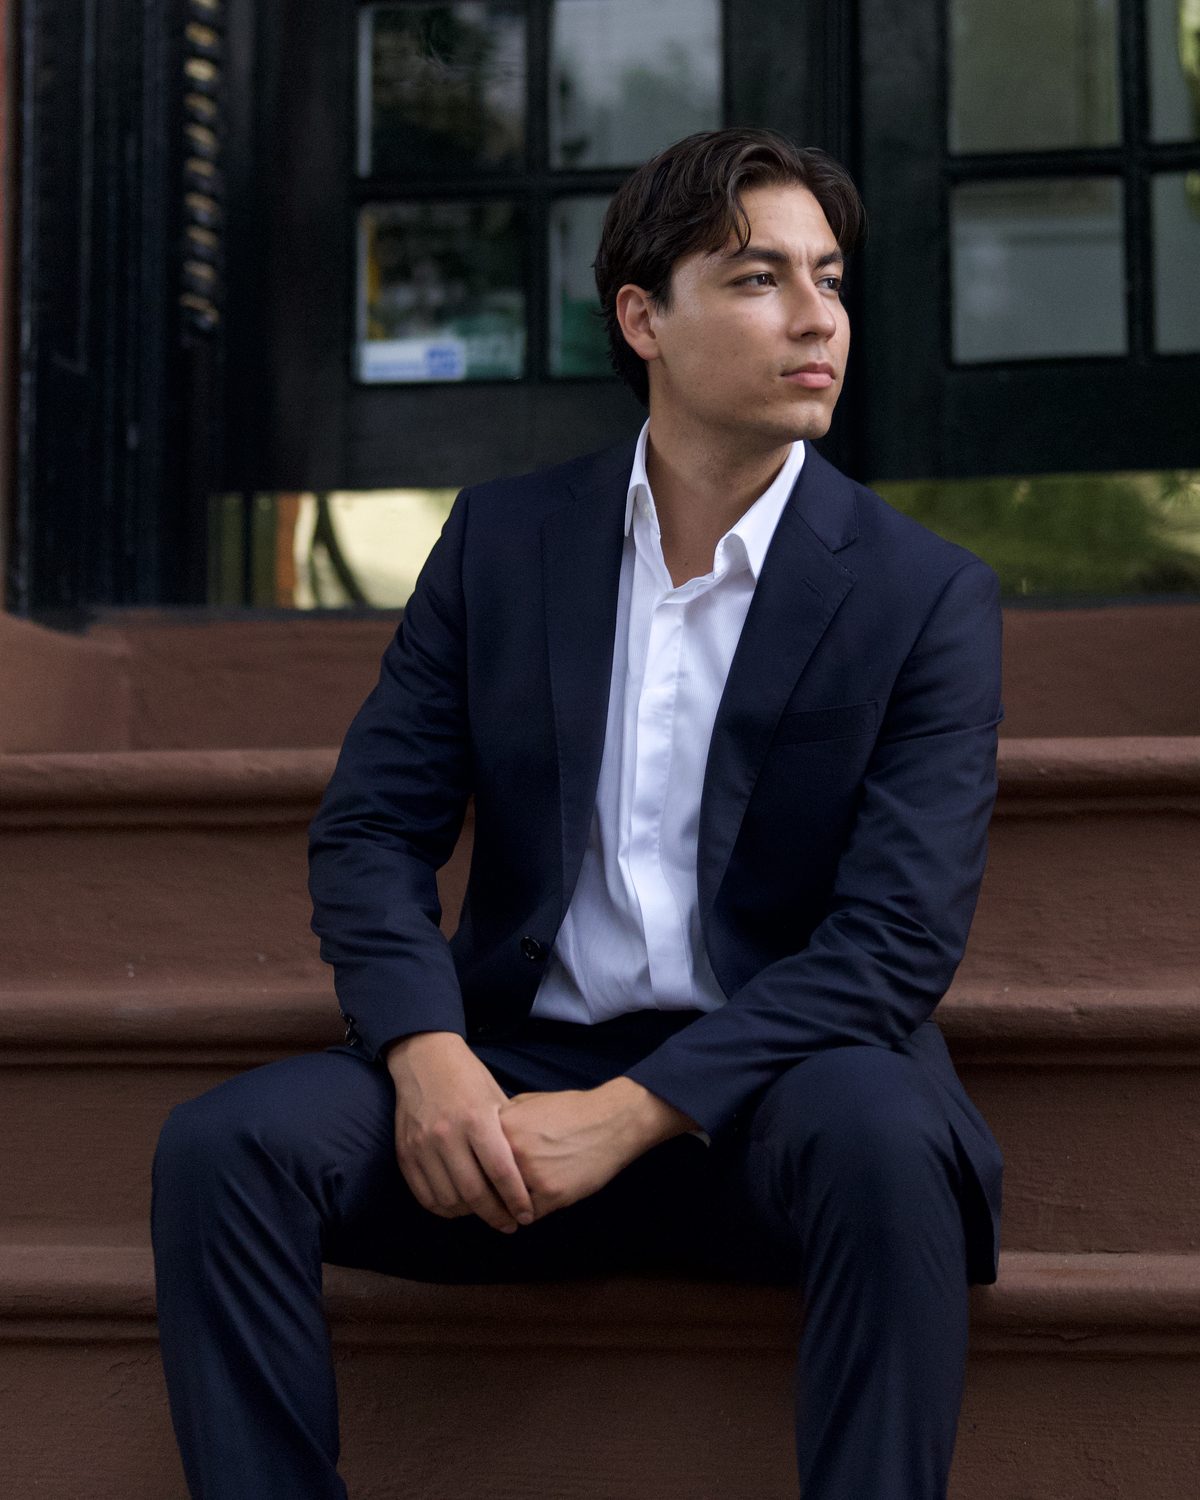
Di Glenn Velasco
Licensed Real Estate Salesperson · Compass
Aggiornata il
01 / Prima di iniziare
La casa giusta parte da un piano chiaro.
Comprare a New York significa valutare sia l’appartamento sia l’edificio di cui fa parte. Prima delle visite, metti a fuoco tre aspetti: come userai la casa, quanto vuoi impegnare nell’acquisto e quali spese mensili vuoi sostenere.
Ti serve una residenza principale, una seconda casa o un immobile da affittare? Questa scelta orienta le domande da fare sulle regole dell’edificio. Il mio lavoro è aiutarti a confrontare le opzioni e organizzare la ricerca, spiegandoti il processo in italiano.
Partiamo dalle tue priorità concrete: tragitto quotidiano, spazi, ascensore, luce, servizi e tempi del trasferimento. Possiamo poi usare la guida ai quartieri di New York (in inglese) per costruire una prima selezione.
02 / Il tipo di proprietà
Condo e co-op: due acquisti diversi.
Non scegliere solo in base al prezzo pubblicizzato. La forma di proprietà e i documenti dell’edificio incidono su ciò che acquisti e sull’uso che potrai farne.
Condominium · condo
Acquisti un’unità immobiliare e una quota delle parti comuni. Le spese comuni, chiamate common charges, e le imposte immobiliari sono voci da considerare nel budget. Verifica comunque le regole su affitti, lavori e utilizzo dell’abitazione.
Cooperative · co-op
Acquisti azioni della società proprietaria dell’edificio, associate al diritto di occupare un appartamento attraverso un proprietary lease. Paghi una quota periodica di maintenance. La documentazione della cooperativa definisce diritti, obblighi e procedure.
Approfondimenti: NYC Bar: co-op e condo; New York Attorney General: cooperatives.
Per ogni immobile chiediamo: è consentito l’uso che hai in mente? Quali documenti richiede il board, cioè il consiglio di amministrazione? Sono previste spese straordinarie? Le risposte vanno verificate per quell’edificio, senza dare per scontato che tutti i condo o tutte le co-op funzionino allo stesso modo.
03 / I numeri
Il budget va oltre il prezzo di acquisto.
Organizza i numeri in tre gruppi. Ti aiuterà a confrontare appartamenti con prezzi simili ma costi complessivi diversi.
- Capitale per l’acquisto: la parte del prezzo che pagherai con fondi propri. Se chiedi un mutuo, concorda con il finanziatore l’importo finanziabile e i requisiti.
- Costi di chiusura: chiedi una stima dettagliata di spese legali, eventuali costi del finanziamento, imposte, oneri dell’edificio e compenso dell’agente secondo l’accordo di rappresentanza applicabile alla tua operazione.
- Spese dopo l’acquisto: considera rata del mutuo, spese dell’edificio, imposte pertinenti, assicurazione, utenze ed eventuali lavori. Tieni distinta la liquidità che vuoi conservare.
La Mansion Tax
Nello Stato di New York, la Mansion Tax di base è pari all’1% del prezzo per gli acquisti residenziali da 1 milione di dollari. A New York City, da 2 milioni possono aggiungersi aliquote supplementari. Chiedi al tuo avvocato il calcolo applicabile prima di definire il budget finale. Fonte: New York State Department of Taxation and Finance.
Evita una percentuale unica per tutti i costi: il tipo di immobile, il finanziamento e i termini del contratto possono cambiare il risultato. Richiedi un prospetto riferito all’appartamento che stai valutando.
04 / Prepararsi dall’Italia
Hai redditi o fondi in Italia? Organizza prima i documenti.
Prima di scegliere l’appartamento, chiedi alla banca quali informazioni servono per valutare il tuo caso. Non assumere che redditi, documentazione fiscale o storico creditizio esteri vengano trattati allo stesso modo da ogni finanziatore.
Usa queste domande come traccia per il primo colloquio:
- Quali documenti accettate per redditi e disponibilità detenuti all’estero?
- Servono traduzioni? In quale formato e preparate da chi?
- Come valutate una richiesta senza uno storico creditizio statunitense?
- Quali requisiti di anticipo e liquidità si applicano al mio profilo?
- Come devo documentare la provenienza e il trasferimento dei fondi?
Coordina tempi e documenti con banca e avvocato prima di spostare denaro. Se il tuo patrimonio o la tua residenza fiscale coinvolgono Italia e Stati Uniti, fai valutare l’operazione a un consulente fiscale competente in entrambi i contesti. Per gli aspetti di immigrazione, rivolgiti a un professionista dedicato.
Per iniziare con me bastano obiettivo, fascia di budget e tempi. Non inviare passaporti, estratti conto o dichiarazioni fiscali tramite il modulo pubblico del sito.
05 / Il percorso
Dalla ricerca alla consegna delle chiavi.
Definisci ricerca e finanziamento.
Concordiamo priorità e criteri di confronto. Prima di lavorare insieme, esaminiamo servizi, durata e compensi previsti dall’accordo di rappresentanza, così sai come sarà organizzata la collaborazione. Se utilizzi un mutuo, parla con un finanziatore prima delle visite. Una pre-approval è una valutazione preliminare, non una garanzia di concessione del prestito. Il CFPB spiega cosa significa.
Visita e confronta.
Valutiamo l’appartamento insieme ai costi ricorrenti, alle condizioni dell’edificio e alle regole rilevanti per il tuo progetto. Ti aiuto a leggere i comparabili e a individuare le domande da approfondire prima dell’offerta.
Prepara l’offerta.
Definiamo prezzo, modalità di pagamento, tempi proposti e condizioni da discutere con il tuo avvocato. Chiedi al legale di chiarire la differenza tra accordo sui termini, invio del contratto e contratto firmato: sono passaggi distinti.
Fai verificare documenti e contratto.
Il tuo avvocato esamina la documentazione pertinente prima della firma. Il New York Attorney General raccomanda di leggere l’intero offering plan e consultare un avvocato prima di firmare un accordo d’acquisto. Fai valutare anche le condizioni fisiche dell’immobile dai professionisti appropriati. Leggi la guida dell’Attorney General.
Completa le richieste della banca e dell’edificio.
Segui il calendario concordato per finanziamento e documentazione. Se è richiesto un board package, ti aiuto a organizzare la presentazione secondo le istruzioni dell’edificio. Verifichiamo anche eventuali colloqui, autorizzazioni e scadenze.
Preparati al closing.
Conferma con avvocato e banca le condizioni ancora da soddisfare e i fondi necessari. Per i mutui soggetti alla relativa normativa, il Closing Disclosure deve essere ricevuto almeno tre giorni lavorativi prima del closing: confrontalo con il Loan Estimate e chiedi chiarimenti sulle differenze. Checklist del CFPB.
Organizziamo la visita finale, il final walk-through, e coordiniamo i passaggi conclusivi. Prima di prenotare il trasloco, conferma le procedure dell’edificio e la data effettiva di consegna.
06 / Le domande frequenti
Le risposte da chiarire prima di procedere.
Devo già vivere a New York per iniziare la ricerca?
Possiamo iniziare con un colloquio a distanza e una selezione di immobili. Se vivi fuori dagli Stati Uniti, concorda con banca e avvocato i requisiti applicabili al tuo caso e quali passaggi richiedono la tua presenza.
Quanto tempo serve per comprare?
Non fisserei una durata uguale per tutti. Ricerca, verifiche, finanziamento e procedure dell’edificio hanno tempi diversi. Per l’immobile scelto, costruiamo un calendario e lo aggiorniamo quando arrivano conferme dalle parti coinvolte.
Posso affittare la casa dopo l’acquisto?
Prima di fare un’offerta, chiedi una verifica delle regole dell’edificio e della normativa applicabile all’uso previsto. Non basare l’acquisto su un reddito da affitto ipotetico senza aver chiarito autorizzazioni, limiti e costi.
È meglio comprare un condo o una co-op?
Dipende dall’uso della casa, dal tuo budget e dai requisiti dell’edificio. Confrontiamo immobili specifici: l’etichetta da sola non basta per scegliere.
07 / Un piccolo glossario
Le parole che incontrerai.
- Down payment
- La quota del prezzo pagata con fondi propri, distinta dai costi di chiusura. Non va confusa con il deposito previsto dal contratto.
- Board package
- La documentazione da presentare all’edificio secondo la sua procedura di acquisto.
- Offering plan
- Il documento di offerta con informazioni sul progetto e sull’immobile, da esaminare con l’avvocato insieme agli aggiornamenti pertinenti.
- Closing
- La fase conclusiva dell’operazione, con documenti, pagamenti e trasferimento secondo quanto previsto per quell’acquisto.
- Assessment
- Nel contesto delle spese dell’edificio, può indicare un contributo aggiuntivo. Chiedi sempre importo, finalità e durata.
Il prossimo passo
Parliamo della tua casa a New York. In italiano.
Sono Glenn Velasco, agente immobiliare Compass a New York. Dimmi come vorresti usare la casa, il budget indicativo e quando vuoi iniziare. Ti aiuterò a impostare la ricerca e a individuare i prossimi passi.
Scrivimi su WhatsAppScrivimi per una prima conversazione
Oppure chiama +1 929 392 3707.